

Os PPR e ETF são duas formas distintas de poupar para a reforma em Portugal, sendo que o primeiro oferece uma dedução de 20% no IRS e uma taxa de 8% no resgate, enquanto os ETF têm custos mais baixos (TER) e tributação de mais-valias a partir de 28%, decrescendo com o passar do tempo.
Os PPR e ETF são duas formas distintas de poupar para a reforma em Portugal, sendo que o primeiro oferece uma dedução de 20% no IRS e uma taxa de 8% no resgate, enquanto os ETF têm custos mais baixos (TER) e tributação de mais-valias a partir de 28%, decrescendo com o passar do tempo.
Quando se trata de poupar para a reforma, a escolha entre PPR e ETF é um dos dilemas mais comuns entre os investidores portugueses. Ambos os produtos partilham o mesmo objetivo de fundo (acumular capital durante várias décadas), embora funcionem de forma bastante diferente ao nível da fiscalidade, dos custos e da liquidez.
Ao longo deste artigo da XTB, a plataforma que ajuda milhares de portugueses a investir, poupar e negociar, analisamos os dados oficiais e independentes mais recentes sobre PPR e ETF, para que a sua decisão se baseie em números e não apenas em publicidade.
O que é um PPR e como funciona?
O Plano Poupança Reforma (PPR) foi criado em 1989 para complementar a pensão da Segurança Social, apesar de existirem, na prática, três produtos distintos abrangidos pela mesma sigla, nomeadamente:
- Fundo PPR (PPR/OICVM*): trata-se de um fundo de investimento mobiliário administrado por uma sociedade gestora e supervisionado pela Comissão do Mercado de Valores Mobiliários (CMVM). Tem valorização diária, não garante capital, mas costuma ter maior exposição a ações e, por isso, maior potencial de crescimento;
- Fundo de pensões PPR: consiste na adesão individual a um fundo de pensões aberto, administrado por uma sociedade gestora de fundos de pensões e supervisionado pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF).
- Seguro PPR: é um contrato de seguro de vida, também sob supervisão da ASF, frequentemente com capital garantido, mas com comissões mais altas e menor transparência do que os fundos.
* Organismos de Investimento Coletivo em Valores Mobiliários, equivalente ao acrónimo inglês UCITS – Undertakings for the Collective Investment in Transferable Securities.
Os seguros PPR e os fundos de pensões representam a maior fatia do mercado, mas são também os produtos menos transparentes que um investidor pode comparar. Foi por isso que tanto a ASF como a CMVM lançaram, em 2025, comparadores oficiais de PPR, que constituem ferramentas úteis para colocar lado a lado comissões, risco e desempenho antes de subscrever qualquer produto.
Benefícios fiscais de um PPR em 2026
A principal vantagem de um PPR está na fiscalidade, com dois momentos distintos:
1. À entrada (dedução no IRS):
- Dedução à coleta de 20% das entregas realizadas durante o ano;
- Menos de 35 anos: dedução máxima de 400 € (para entregas até 2000 €);
- Entre 35 e 50 anos: dedução máxima de 350 € (para entregas até 1750 €);
- Mais de 50 anos: dedução máxima de 300 € (para entregas até 1500 €).
Importa referir que esta dedução conta para os limites globais de deduções à coleta previstos no artigo 78.º do Código do IRS, disponível no Portal das Finanças. Na prática, muitos agregados familiares já esgotam esse limite com despesas de saúde ou educação, o que reduz o benefício efetivo do PPR (um ponto frequentemente ignorado na publicidade a estes produtos).
2. Na saída (resgate):
- 8% sobre as mais-valias quando o resgate ocorre dentro das condições legais (reforma por velhice, idade igual ou superior a 60 anos, desemprego de longa duração, incapacidade permanente, doença grave, morte ou pagamento de prestações de crédito à habitação própria e permanente), respeitado o prazo mínimo de cinco anos e a chamada «regra dos 35%»;
- 21,5%, 17,2% ou 8,6% (consoante o número de anos decorridos) quando o resgate ocorre fora dessas condições, com a devolução das deduções já usufruídas, acrescida de uma penalização de 10% por cada ano.
Note-se ainda que os regimes excecionais de resgate sem penalização, em vigor entre 2022 e 2024 (incluindo o de amortização do crédito à habitação), terminaram a 31 de dezembro de 2024. Desde janeiro de 2025, aplicam-se novamente as condições normais acima discriminadas.
Custos e desempenho histórico dos PPR
Ao contrário da dedução fiscal, os custos dos PPR raramente são destacados nas campanhas de marketing:
- Comissão de gestão: entre 1% e 3% ao ano, com uma média de 1,7% nos fundos PPR de perfil mais ofensivo (ações);
- Comissão de subscrição: entre 0% e 2% nos fundos, podendo ultrapassar os 6% em alguns seguros mais antigos;
- Comissão de transferência: limitada por lei a um máximo de 0,5%;
- Comissão de depósito: entre 0,05% e 0,20%.
Quanto ao desempenho, os números recentes são mistos: segundo dados da DECO PROteste, os fundos PPR renderam, em média, 7,7% em 2023 e 6,5% em 2024, depois de uma queda de 11,1% em 2022. Já uma análise do Jornal ECO, publicada em dezembro de 2025 com base em dados da Refinitiv, revela um retrato de longo prazo muito mais desfavorável, sendo que:
- Mais de metade dos fundos PPR em comercialização não bateu o seu próprio índice de referência até novembro de 2025;
- Cerca de 22% não superaram sequer a inflação de 2025;
- 12% dos PPR renderam menos do que aquilo que cobraram em comissões aos seus subscritores;
- A 5 anos, 77% dos PPR não bateram o respetivo benchmark; a 10 anos, essa percentagem sobe para 83%.
Na apresentação do plano estratégico da ASF para 2026-28, o próprio presidente do regulador, Gabriel Bernardino, reconheceu publicamente que o PPR “está desvirtuado”, apontando o excesso de conservadorismo nas carteiras como uma das causas dos retornos modestos.
Isto não significa que todos os PPR sejam maus produtos (existem exceções consistentemente acima da média, sobretudo entre fundos de perfil mais ofensivo administrados por gestoras independentes), mas confirma que a comparação entre PPR não deve fazer-se apenas pelo benefício fiscal anunciado.
Se procura enquadrar o seu PPR numa estratégia de poupança mais ampla, este guia sobre como investir dinheiro em Portugal detalha as várias alternativas disponíveis, dos Certificados de Aforro aos ETF.
O que é um ETF e como pode utilizá-lo para a reforma?
Um Exchange Traded Fund (ETF) é um fundo de índice negociado em bolsa, tal como uma ação. Em vez de tentar escolher empresas individuais, o investidor compra, com uma única ordem, exposição a centenas ou milhares de empresas em simultâneo.
Para quem investe a pensar na reforma, os produtos mais relevantes costumam ser os ETF UCITS de acumulação, domiciliados na União Europeia (UE), tipicamente na Irlanda ou no Luxemburgo, que reinvestem automaticamente os dividendos recebidos em vez de os distribuírem.
Fiscalidade das mais-valias de ETF em Portugal
Ao contrário do PPR, o investimento direto em ETF não tem dedução à entrada. A tributação incide apenas na venda, sobre a mais-valia obtida:
- Aplica-se uma taxa autónoma de 28% sobre as mais-valias (Categoria G do IRS);
- Desde a entrada em vigor da Lei n.º 31/2024, de 28 de junho, aplica-se uma exclusão parcial consoante o prazo de detenção, válida para vendas realizadas a partir de 29 de junho de 2024:
- Detenção entre 2 e 5 anos → exclusão de 10% (taxa efetiva de cerca de 25,2%);
- Detenção entre 5 e 8 anos → exclusão de 20% (taxa efetiva de cerca de 22,4%);
- Detenção superior a 8 anos → exclusão de 30% (taxa efetiva de cerca de 19,6%);
- Este regime aplica-se a valores mobiliários e a unidades de participação de organismos de investimento coletivo abertos (incluindo os ETF harmonizados UCITS/OICVM), mas não a derivados, warrants, certificados ou criptoativos.
É importante distinguir entre ETF harmonizados (domiciliados na UE ou no Espaço Económico Europeu [EEE], que beneficiam do regime normal) e ETF domiciliados em jurisdições constantes da Portaria n.º 150/2004, de 13 de fevereiro (lista de paraísos fiscais), que podem ser tributados a 35%.
Os ganhos com ETF estrangeiros devem ser declarados no Anexo J da declaração anual de IRS (este guia sobre como declarar investimentos no IRS explica o processo passo a passo).
Vale ainda a pena referir que, devido ao Regulamento PRIIPS da UE, supervisionado pela European Securities and Markets Authority (ESMA), os investidores particulares residentes na UE têm, desde 2018, acesso limitado a ETF domiciliados fora da Europa, o que reforça a centralidade dos ETF UCITS nas carteiras a longo prazo dos portugueses.
Os custos dos PPR (comissões) e dos ETF (TER)
A diferença de custos entre ambos os produtos é uma das maiores do setor financeiro:
- Fundos PPR de ações: comissão de gestão média de 1,7% ao ano;
- ETF de índice global: custo total anual (ou Total Expense Ratio – TER) entre 0,07% e 0,25%.
Ao longo de décadas, esta diferença, composta ano após ano, pode representar dezenas de milhares de euros no valor final acumulado, mesmo antes de considerar qualquer diferença de desempenho bruto entre os dois tipos de produto.
Quais são os melhores ETF para investir a pensar na reforma?
A escolha dependerá sempre do horizonte, da tolerância ao risco e do grau de diversificação pretendido. Ainda assim, alguns ETF de índice global são consistentemente referidos pela imprensa financeira e por analistas independentes como pontos de partida comuns para carteiras de longo prazo:
- ETF que replicam o índice FTSE All-World, com exposição a cerca de 3600 empresas de mercados desenvolvidos e emergentes;
- ETF que replicam o índice MSCI World, cobrindo 23 países desenvolvidos, com décadas de histórico e biliões de euros sob gestão a nível global;
- ETF que replicam o S&P 500, focados nas maiores empresas cotadas nos Estados Unidos;
- ETF de mercados emergentes, para quem procura maior exposição a economias em crescimento, ainda que com maior volatilidade.
Para aprofundar critérios de seleção como o TER, o método de replicação ou a liquidez, poderá consultar os nossos materiais didáticos, nomeadamente:
- O guia sobre como escolher os melhores ETF para investir;
- O artigo sobre os ETF mais populares entre investidores a longo prazo;
- A análise dedicada aos melhores ETF que replicam o S&P 500;
- O artigo sobre ETF de mercados emergentes.
Se procura diversificar também por classe de ativos, pode explorar as diferenças entre ETF de ações, obrigações e commodities (ou matérias-primas).
Como em qualquer instrumento financeiro cotado em bolsa, os ETF não garantem nem capital nem retorno: o valor da carteira pode subir ou descer com as oscilações dos mercados, sendo possível perder parte, senão mesmo a totalidade do montante investido.
Antes de qualquer decisão, é essencial que compreenda a natureza e os riscos associados a este tipo de instrumento, seguindo, por exemplo, uma estratégia de investimento em ETF capaz de equilibrar potencial de crescimento com gestão de risco.
PPR e ETF frente a frente (tabela comparativa)
| Dimensão | PPR (fundo) | ETF (UCITS) |
|---|---|---|
| Dedução no IRS à entrada |
Sim (20%, até 300 €-400 €) | Não |
| Tributação à saída | 8% (nas condições legais); 21,5% a 8,6% (fora delas) |
28%, descendo até 19,6% após 8 anos de detenção |
| Custo anual típico | 1% a 3% (comissão de gestão); média de 1,7% nos fundos de ações | 0,07% a 0,25% (TER) |
| Liquidez | Condicionada, com penalizações fora das condições legais | Elevada (venda em qualquer dia de negociação) |
| Diversificação | Depende do fundo escolhido | Potencialmente global, num único produto |
| Capital garantido | Apenas em alguns seguros PPR | Não |
| Transparência | Variável (mais opaca nalguns seguros) |
Elevada (cotação diária e composição pública) |
| Entidade reguladora | CMVM (fundos) ASF (seguros e fundos de pensões) |
CMVM (enquanto atividade de intermediação financeira) |
Qual é a melhor estratégia: um PPR, ETF ou ambos?
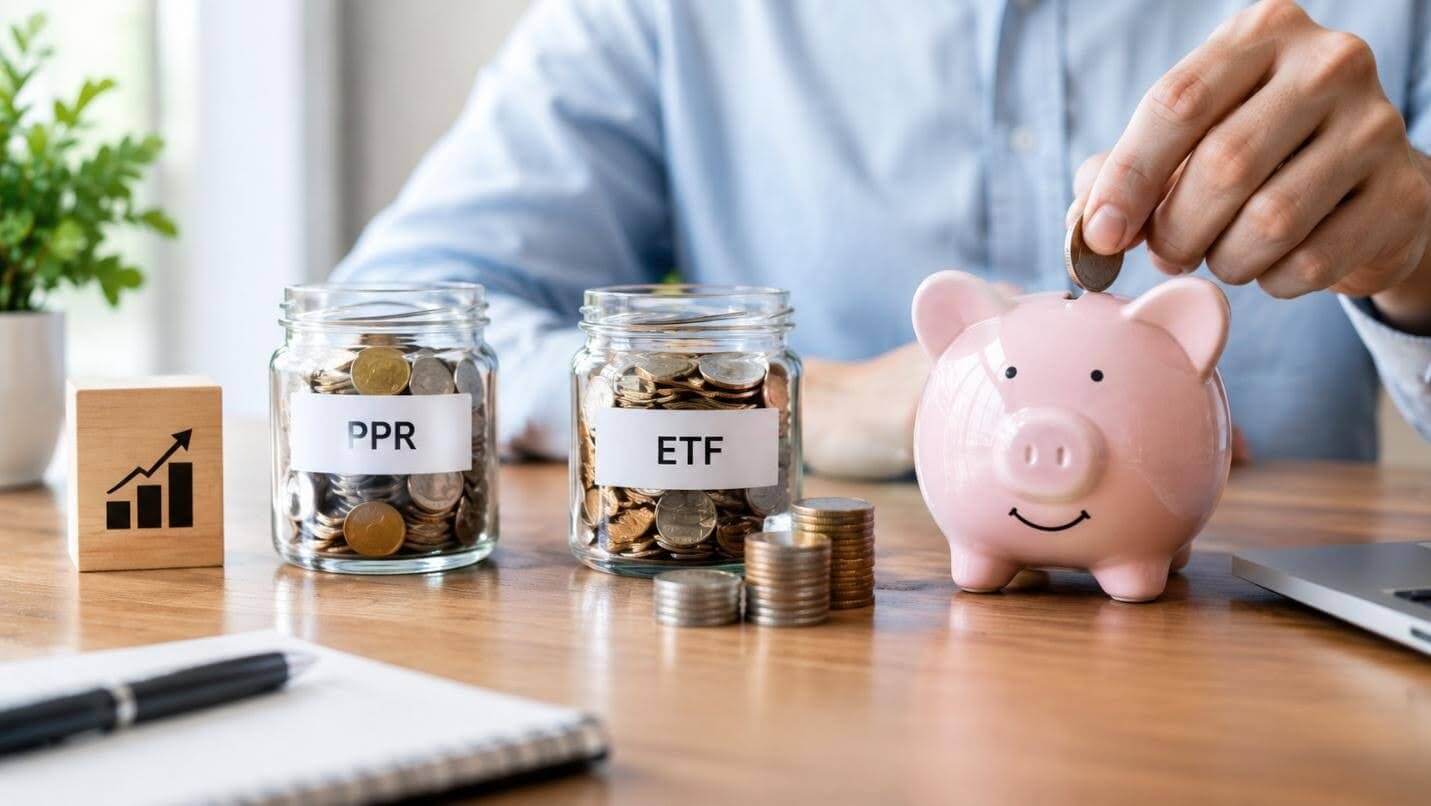
Tal como começámos por explicar na abertura da secção anterior, a sua escolha depende de aspetos como os seus horizonte temporal, perfil de risco e capacidade de efetivamente aproveitar o benefício fiscal do PPR.
Um PPR far-lhe-á mais sentido se:
- Aproveita integralmente a dedução de 20% no IRS, sem esgotar antecipadamente o limite global de deduções à coleta com outras despesas;
- Valoriza a disciplina de um produto menos líquido, que dificulta levantamentos por impulso;
- Tem um horizonte mais curto até à reforma e prefere um perfil mais conservador, sobretudo em produtos com componente de capital garantido.
Em alternativa, poderá optar por ETF se:
- Tem um horizonte de investimento longo (tipicamente superior a 15 anos), em que o efeito composto dos custos mais baixos tende a pesar mais do que o benefício fiscal do PPR;
- Valoriza a liquidez total e a possibilidade de resgatar o investimento a qualquer momento, sem penalizações fiscais associadas a um prazo mínimo;
- Prefere transparência total sobre a composição da sua carteira e os custos envolvidos.
Simulações independentes* que comparam os dois produtos ao longo de várias décadas apontam consistentemente para um ponto de viragem: a partir de um determinado número de anos de investimento, a diferença de custos entre ETF e PPR tende a superar a vantagem fiscal deste último, mesmo considerando o reinvestimento da dedução do IRS.
* Estas simulações baseiam-se em pressupostos de rentabilidade futura e não constituem qualquer garantia de resultado; servem apenas como referência para ilustrar o impacto acumulado dos custos ao longo do tempo.
Por isso, muitos educadores financeiros e analistas independentes em Portugal defendem uma abordagem combinada, ou seja:
- Utilizar o PPR até ao limite que maximiza a dedução fiscal;
- Paralelamente, construir uma carteira de ETF diversificada para o remanescente da poupança a longo prazo, beneficiando simultaneamente da vantagem fiscal à entrada de um produto e dos custos reduzidos e da liquidez do outro.
Como investir em ETF e criar um plano de investimento na XTB
Caso decida incluir ETF na sua estratégia de reforma, a XTB disponibiliza duas formas principais de o fazer:
- Ações e ETF: acesso a mais de 9700 ativos de bolsas europeias e norte-americanas, incluindo centenas de ETF de gestoras como iShares, Vanguard, Lyxor e Amundi;
- Planos de investimento: um produto de investimento passivo baseado em ETF, com subscrições a partir de apenas 15 €, permitindo criar até 10 planos diferentes, cada um com até 9 ETF, sem período mínimo de permanência.
Relativamente aos custos:
- A negociação de ações e ETF na XTB tem 0% de comissão até 100.000 € de volume de negociação mensal;
- Acima desse valor, aplica-se uma comissão de 0,2% (com um mínimo de 10 €);
- Em operações fora do euro, acresce um custo de conversão cambial de 0,5%;
- As abertura e manutenção de conta são gratuitas, sendo cobrada uma taxa de inatividade de 10 €/mês apenas quando não existe qualquer transação durante um período de 365 dias consecutivos.
Estas condições, tal como as taxas de juro aplicadas a saldos não investidos, são variáveis e devem ser confirmadas na página oficial da XTB antes de qualquer decisão de investimento.
Para dominar melhor os custos associados à negociação em bolsa de forma geral, este artigo sobre custos de uma corretora explica-lhe com simplicidade as diferentes comissões que poderá encontrar na qualidade de investidor, enquanto o guia «O que são os Planos de Investimento? Investimento Passivo na XTB» detalha o funcionamento deste produto em particular.
Se está a começar com um capital mais reduzido, o artigo «Onde investir 1000 euros: principais alternativas» compara diferentes formas de dar os primeiros passos.
Vantagens e desvantagens do investimento de longo prazo
Como Construir um Portfólio de Ações e ETFs: Guia XTB
Como Investir na Nvidia: a Empresa que Lidera a Revolução da IA
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.